آموزش سرمایه گذاری
سرمایهگذاری چیست و چرا اهمیت دارد؟ راهنمای عملی از نگاه یک تریدر
اکتبر
تعریف بسیاری از افراد از سرمایه گذاری، خرید یک دارایی با امید رشد قیمت است؛ در حالی که سرمایه گذاری فرآیندی سیستماتیک است که در آن منابع محدود به داراییهایی تخصیص مییابد که انتظار میرود در آینده جریان نقدی یا ارزش افزوده ایجاد کنند، و مهمتر از آن، مدیریت ریسکی است که سرمایهگذار را از ضررهای فاجعهبار دور نگه میدارد.
فرض کنید در یک معامله روی جفتارز EUR/USD، تحلیل شما کاملاً درست از آب درآمده و بازار دقیقاً به سمت هدف حرکت کرده است. اما یک اشتباه کوچک در تعیین حجم پوزیشن، کل سود سه ماه گذشته شما را در یک هفته از بین میبرد. این دقیقاً همان جایی است که بسیاری از معاملهگران تازهکار، تفاوت بین تحلیل درست و بقا در بازار را میآموزند.
بسیاری از افراد با مشاهده سودهای سریع در شبکههای اجتماعی، سرمایهگذاری را با شرطبندی روی جهت قیمت اشتباه میگیرند. در حالی که یک سرمایهگذار واقعی پیش از هر چیز به نقد شوندگی دارایی، افق زمانی و میزان ریسکی که توان تحمل آن را دارد توجه میکند. بدون شناخت این سه مؤلفه، حتی دقیقترین تحلیل تکنیکال نیز سرمایهگذار را از ضرر نجات نخواهد داد.
چرا سرمایهگذاری برای یک تریدر نیز ضروری است؟
این تصور که فعالان بازارهای مالی به دلیل انجام معاملات روزانه نیازی به سرمایه گذاری بلندمدت ندارند، یک اشتباه استراتژیک است. درآمد حاصل از معاملات روزانه ناپایدار و پرنوسان است. یک تریدر حرفهای بخشی از سرمایه خود را در داراییهایی قرار میدهد که در برابر تورم و شوکهای اقتصادی از او محافظت کنند و بخش دیگری را برای تأمین هزینههای زندگی و فرصتهای معاملاتی آتی نگه میدارد. مدیریت سرمایه در واقع پل ارتباطی میان دنیای معاملات پرریسک و دنیای سرمایهگذاری پایدار است.
تمرکز صرف بر معاملات به معنای قرار دادن تمام سرمایه در یک سبد واحد است. در صورت بروز یک دوره پرنوسان یا مجموعهای از ضررهای متوالی، سرمایهگذار برای جبران ضرر ناچار به پذیرش ریسک بیشتر میشود و همین نقطه، آغاز فروپاشی حساب است. وجود یک سبد سرمایه متنوع، این فشار روانی را کاهش میدهد و امکان تحلیل و معامله با ذهنی آرامتر را فراهم میکند.
سه ستون اصلی پیش از هر تصمیم سرمایهگذاری
افق زمانی: کوتاهمدت یا بلندمدت؟
افق زمانی، نوع داراییهای مناسب را تعیین میکند. سرمایهای که تا شش ماه آینده مورد نیاز است، نباید در بازار سهام یا ارزهای دیجیتال قرار گیرد، زیرا در این حالت ریسک از دست دادن بخشی از آن پذیرفته شده است. برای اهداف کوتاهمدت، داراییهای کمنوسان مانند صندوقهای درآمد ثابت منطقیتر هستند. اما با افق زمانی بالای پنج تا ده سال، میتوان بخشی از سرمایه را به داراییهای پرریسکتر اختصاص داد، زیرا زمان کافی برای عبور از دورههای رکود وجود دارد.
نکتهای که اغلب نادیده گرفته میشود این است که سرمایه گذاری بلندمدت به معنای خرید و فراموش کردن نیست. بلکه به معنای داشتن استراتژی برای بازبینی دورهای و تنظیم مجدد سبد است. بازارهایی مانند بورس یا فارکس در بازههای چندماهه دچار چرخههای صعود و نزول میشوند. بازبینی نکردن سبد هر شش ماه یک بار میتواند باعث شود یک دارایی پرریسک به طور ناخواسته بخش بزرگی از سبد را تصاحب کند و ریسک کلی را افزایش دهد.
نقدشوندگی: دارایی غیرقابل فروش سریع، یک تله است
نقد شوندگی به معنای توانایی تبدیل یک دارایی به پول نقد در کوتاهترین زمان ممکن و با کمترین تأثیر بر قیمت است. فرض کنید سرمایهای در بازار مسکن سرمایهگذاری شده و به دلیل یک فرصت معاملاتی استثنایی در فارکس، نیاز فوری به پول ایجاد میشود. فروش یک آپارتمان هفتهها یا ماهها زمان میبرد و فرصت از دست میرود. در مقابل، اگر همان سرمایه در سهام شرکتی با حجم معاملات بالا باشد، نقد کردن آن در عرض چند دقیقه امکانپذیر است.
این موضوع در معاملات کریپتو نیز اهمیت حیاتی دارد. بسیاری از آلتکوینهای کوچک در ظاهر رشد چشمگیری دارند، اما هنگام فروش حجم قابل توجهی از آنها، اسلیپیج یا لغزش قیمت، سرمایهگذار را غافلگیر میکند. یک سرمایهگذار حرفهای همواره پیش از ورود، عمق بازار و حجم معاملات روزانه دارایی را بررسی میکند.
ریسک و بازده: رابطهای که قابل دور زدن نیست
هر دارایی که بازده بالاتری وعده میدهد، ناگزیر ریسک بالاتری نیز دارد. این یک قانون بنیادین مالی است. افرادی که به دنبال سود تضمینی بالا در بازههای کوتاه هستند، در عمل طعمه طرحهای پانزی یا معاملاتی با ریسک نامتقارن فاجعهبار میشوند. سرمایه گذاران موفق به جای تمرکز بر بازده، بر حداکثر ضرر قابل تحمل تمرکز میکنند. ریسک نکردن بیش از یک تا دو درصد کل سرمایه در هر معامله، حتی در صورت وقوع مجموعهای از ضررهای متوالی، سرمایهگذار را از بازی خارج نمیکند.
تفاوت سرمایهگذاری و معاملهگری: کدام رویکرد مناسب است؟
بسیاری این دو مفهوم را یکی میدانند، اما تفاوت آنها در منبع سود است. معاملهگر از نوسانات قیمت در بازههای کوتاه سود میگیرد و به تحلیل تکنیکال و روانشناسی بازار وابسته است. سرمایهگذار از رشد ارزش ذاتی دارایی در طول زمان سود میبرد و به تحلیل بنیادی، صورتهای مالی و چشمانداز کلان اقتصاد توجه دارد.
هیچکدام مطلقاً برتر نیستند. اما برای افراد تازهکار، ترکیب همزمان هر دو رویکرد میتواند خطرناک باشد. بهتر است ابتدا یک روش به طور عمیق آموخته شود و سپس با سرمایهای که تحمل از دست دادن آن وجود دارد، روش دوم آزمایش شود. برای تسلط بر جنبه معاملاتی، میتوان از استراتژی ترید روزانه بهره گرفت، اما در کنار آن، بخشی از سرمایه باید در یک سبد سرمایه بلندمدت قرار گیرد تا درآمد معاملاتی نوسان کمتری داشته باشد.
ساخت یک سبد سرمایهگذاری متنوع و کارآمد
تنوعبخشی تنها به خرید چند سهم مختلف محدود نیست. اگر تمام سبد شامل سهام یک صنعت باشد، با بروز بحران در آن صنعت، همه داراییها همزمان سقوط میکنند. تنوع واقعی یعنی ترکیب داراییهایی که به شرایط اقتصادی مختلف واکنشهای متفاوتی نشان میدهند.
چارچوبی عملی برای سبد سرمایهگذاری:
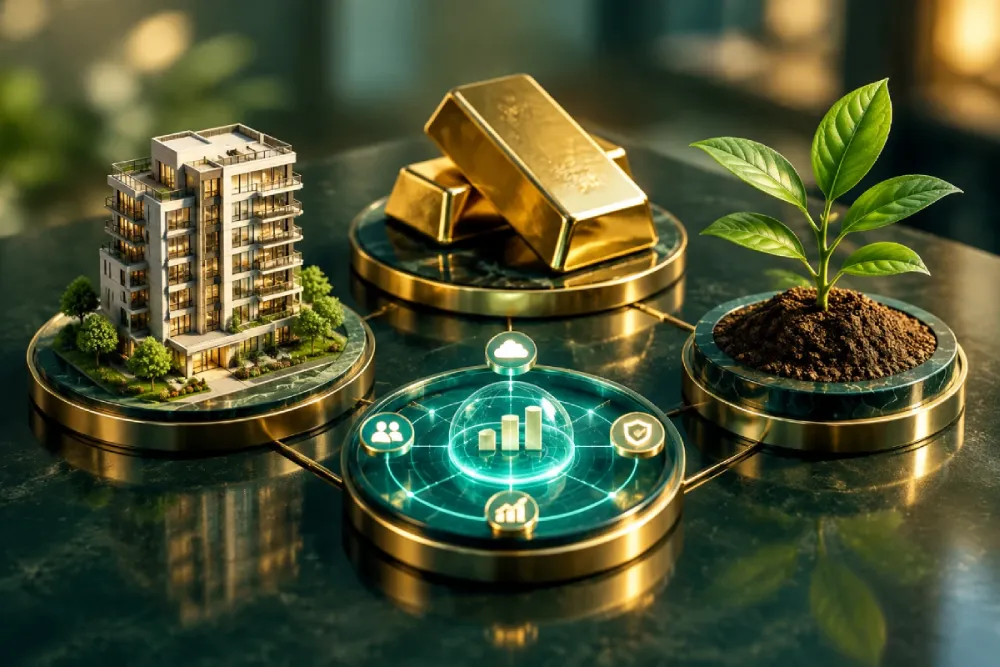
بخش دفاعی (حدود ۳۰ تا ۴۰ درصد): داراییهایی که در برابر تورم و بحرانها مقاومت میکنند؛ مانند طلا، صندوقهای درآمد ثابت یا ارزهای فیات قوی. این بخش نقش ترمز را ایفا میکند.
بخش رشد (حدود ۴۰ تا ۵۰ درصد): سهام شرکتهای بزرگ و باثبات یا صندوقهای شاخصی. این بخش موتور رشد بلندمدت سبد است.
بخش پرریسک (حدود ۱۰ تا ۲۰ درصد): ارزهای دیجیتال، سهام شرکتهای کوچک یا معاملات اهرمی. این بخش پتانسیل بازده بالا دارد، اما سهم آن نباید از این مقدار فراتر رود تا در بدترین سناریو، امکان از دست دادن کل این بخش بدون آسیب جدی به بقیه سبد وجود داشته باشد.
برای اجرای بدون خطای این ساختار، حسابداری شخصی و مدیریت مالی ضروری است. بدون ثبت دقیق ورودی و خروجی سرمایه و بازدهی هر بخش، تشخیص اینکه کدام قسمت سبد واقعاً سودآور است و کدام قسمت تنها ریسک اضافه میکند، امکانپذیر نیست.
اشتباهات رایجی که سرمایهگذاران تازهکار را زمین میزند
شایعترین اشتباه، ورود با کل سرمایه به یک معامله است. فرض کنید تحلیل یک سهم بورسی یا یک جفتارز کاملاً درست باشد، اما با اختصاص کل سرمایه به آن و حرکت چند ساعته بازار خلاف جهت مورد انتظار، احتمال مارجین کال یا فعال شدن استاپلاس اجباری وجود دارد. سرمایهگذاری اصولی همواره با حجم کوچک و ریسک کنترلشده آغاز میشود.
اشتباه دوم، نداشتن یک سبد سرمایه متعادل است. نگهداری تمام سرمایه در یک دارایی واحد، در واقع شرطبندی بزرگ روی یک نتیجه است، نه سرمایهگذاری.
اشتباه سوم، نادیده گرفتن هزینههای پنهان است. کارمزد معاملات، مالیات و اسپرد در فارکس میتوانند بازده واقعی را به طور محسوسی کاهش دهند. یک سرمایهگذار حرفهای پیش از ورود، بازده خالص پس از هزینهها را محاسبه میکند.
نقش آموزش تخصصی در عبور از مرحله آزمون و خطا
مطالعه چند مقاله و تماشای چند ویدئو به تنهایی آمادگی لازم برای ورود به بازارهای مالی را ایجاد نمیکند. بازار با پول واقعی، رفتار روانی متفاوتی را فعال میکند. ترس از دست دادن، طمع برای سود بیشتر و تمایل به جبران سریع ضرر، تصمیمهایی را شکل میدهند که هیچ منبع آموزشی به تنهایی قادر به اصلاح آنها نیست.
برای تسلط بر این تکنیکها و پرهیز از خطاهای روانشناسی، آکادمی رفالیان در دورههای جامع خود فرآیند مدیریت سرمایه را بهصورت پلکانی و مبتنی بر ژورنالنویسی آموزش میدهد. این رویکرد امکان میدهد پیش از ریسک کردن پول واقعی، رفتار فرد در شرایط شبیهسازیشده یا با حجم کوچک آزمایش و الگوهای تصمیمگیری او شناسایی شود. برای فعالان بازارهای بینالمللی، دوره اموزشی فارکس حرفه ای و دوره آموزشی کریپتو ترید مسیر یادگیری را از مفاهیم پایه تا اجرای زنده پوشش میدهند.
دسترسی به منتورینگ اختصاصی و ترید زنده نیز میتواند شکاف میان دانش تئوری و اجرای واقعی را پر کند. در اکوسیستم کامل آکادمی رفالیان، معاملهگران علاوه بر یادگیری، عملکرد خود را در کنار سایرین ارزیابی میکنند و از سیگنالهای VIP به عنوان ابزاری کمکی برای درک بهتر ساختار بازار استفاده میکنند، نه به عنوان جایگزین تحلیل شخصی.
سوالات متداول
آیا سرمایهگذاری با مبلغ کم نیز ارزشمند است؟
بله، اما هدف اولیه در مراحل ابتدایی، یادگیری و حفظ سرمایه است، نه حداکثر کردن سود. با مبلغ کم میتوان رفتار خود را در برابر نوسانات سنجید و اشتباهات را با هزینه پایین تجربه کرد. بازده درصدی مهمتر از مبلغ مطلق است.
تفاوت مدیریت سرمایه و مدیریت ریسک چیست؟
مدیریت سرمایه تعیین میکند چه مقدار از کل دارایی به هر بخش تخصیص یابد. مدیریت ریسک تعیین میکند در هر معامله یا پوزیشن، حداکثر چه میزان ضرر قابل پذیرش است. این دو مکمل یکدیگرند و بدون یکی، دیگری ناقص است.
آیا برای سرمایهگذاری بلندمدت الزاماً باید سهام خرید؟
خیر. سرمایهگذاری بلندمدت میتواند شامل طلا، صندوقهای شاخصی، املاک یا ترکیبی از آنها باشد. انتخاب به افق زمانی، تحمل ریسک و دسترسی به آن بازار بستگی دارد. مهم این است که دارایی انتخابی در طول زمان ارزش ذاتی خود را حفظ یا افزایش دهد.
چرا نقدشوندگی برای یک سرمایهگذار اهمیت دارد؟
زیرا رویدادهای زندگی غیرقابل پیشبینی هستند. اگر دارایی به سرعت قابل تبدیل به پول نباشد، ممکن است فروش آن با قیمتی پایینتر از ارزش واقعی یا از دست رفتن فرصتهای بهتر ضروری شود. دارایی با نقدشوندگی بالا، انعطافپذیری مالی سرمایهگذار را حفظ میکند.